Sinds 1 juli 2026 geldt de Regeling tijdelijke bekostiging opvang en huisvesting gemeenten — de doelgroepflexibele regeling (DFR). Deze regeling uniformeert de bekostiging van de opvang en huisvesting van asielzoekers, statushouders en Oekraïense ontheemden, en vervangt onder meer de BooO en de bekostiging van doorstroomlocaties en de duurzame gemeentelijke opvang. Een handreiking van 29 september 2026 verduidelijkt een vraag die in de praktijk steeds terugkomt: welke kosten vallen onder welke categorie? Dat onderscheid bepaalt zowel hoe de kosten worden vergoed als hoe de btw uitpakt.
Open overheid
Waarom het onderscheid ertoe doet
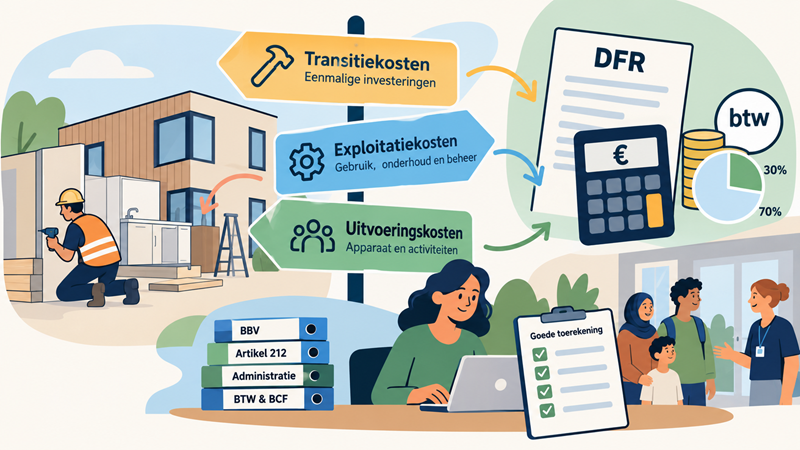
De DFR kent verschillende vergoedingssystematieken. Transitie- en exploitatiekosten worden vergoed op basis van de werkelijk gemaakte kosten; de uitvoeringskosten worden gedekt via een vaste normvergoeding (bij aanvang € 11,- per gerealiseerde plek per dag). Een kostenpost in de verkeerde categorie plaatsen raakt dus direct de vergoeding die de gemeente ontvangt en de btw- en BCF-verantwoording.
Transitiekosten
Transitiekosten zijn de eenmalige investeringen om een opvang- of huisvestingsvoorziening geschikt te maken of te realiseren: het brandveilig maken van een pand, het plaatsen van keukens, sanitair en tussenwanden, of het bouwrijp maken van grond voor flexwoningen. Het gaat om kosten die onlosmakelijk met de locatie verbonden zijn. Niet de jaarlijkse afschrijving, maar de héle investering wordt vergoed. Dit is een bewuste keuze, om discussies over afschrijvingstermijnen te vermijden. Ook de vaste (nagelvaste) inrichting en eventuele afbouwkosten vallen hieronder. De aanschafprijs van een eigen pand of van flexwoningen behoort daarentegen niet tot de transitiekosten; die wordt via de exploitatiekosten (de kapitaallasten) bekostigd. Voor de afbakening zoekt de regeling aansluiting bij artikel 63 BBV en de eigen verordening op grond van artikel 212 Gemeentewet.
Exploitatiekosten
Exploitatiekosten zijn de kosten voor gebruik, onderhoud en beheer die rechtstreeks aan een locatie zijn toe te rekenen: huur of kapitaallasten, gas/water/licht, locatiebegeleiding, schoonmaak, beveiliging en catering. Als vuistregel geldt: het zijn de kosten die wegvallen zodra de gemeente de locatie sluit. Heeft de gemeente het pand in eigendom, dan worden niet de volledige aanschafkosten vergoed, maar de kapitaallasten (afschrijving conform artikel 64 BBV plus rente), in plaats van huurlasten. Juist bij personele inzet is de grens met de uitvoeringskosten lastig: locatiemanagement is exploitatie, maar een projectleider nieuwkomers of het voeren van de boekhouding valt onder uitvoering. In de praktijk kunnen deze taken bij dezelfde mensen liggen.
Uitvoeringskosten
Uitvoeringskosten zijn de indirecte apparaatskosten en de kosten van educatieve en vrijetijdsactiviteiten: projectorganisatie, verstrekkingen en burgerzaken, tolkkosten en dagbesteding. Anders dan bij de eerste twee categorieën worden deze niet op basis van werkelijke kosten vergoed, maar via de normvergoeding van € 11,- per plek per dag. Een meer-minderkostenregeling, zoals de BooO die kende, is er niet meer.
En de btw?
Volgens de toelichting geldt voor alle categorieën dat de betaalde btw in beginsel niet aftrekbaar is en niet via het BTW-compensatiefonds (BCF) kan worden geclaimd: de kosten worden overwegend aangewend ten behoeve van individuele derden of hebben betrekking op vrijgestelde prestaties. Die niet-compenseerbare btw is kostprijsverhogend en wordt daarmee onderdeel van de te vergoeden kosten.
Voor de uitvoeringskosten geldt een uitzondering: van de betaalde btw kan 30% bij het BCF worden geclaimd, terwijl de resterende 70% kostprijsverhogend is. De eigen (indirecte) gemeentelijke apparaatskosten vallen hier buiten: de btw daarop verloopt via het reguliere gemeentelijke mengpercentage op de algemene kosten, niet via de 30/70-regel. In lijn met de eerdere publicatie van de Belastingdienst lijkt dit ook op basis van deze toelichting te gelden voor àlle uitvoeringskosten, dus niet meer alleen voor de opvang van Oekraïners — dat is een verbreding van de 30/70-regeling. Daar staat tegenover dat voorheen alleen de transitiekosten waren uitgezonderd van de 30/70-regeling, terwijl de uitzondering nu ook geldt voor de exploitatiekosten en bijzondere kosten.
Wat betekent dit voor de praktijk?
De juiste toerekening bepaalt niet alleen de vergoeding, maar vraagt ook om een zorgvuldige administratieve inrichting, met een eigen kostenplaats of projectlabel, en aansluiting op het BBV en de artikel 212-verordening. Omdat de vertaling van organisatie en taken naar de kostensystematiek per gemeente verschilt, loont het om dit tijdig goed in te richten, richting zowel de Belastingdienst als het ministerie van Justitie en Veiligheid.
Vragen over de toepassing van de DFR of de inrichting van uw administratie? De adviseurs van Juyst denken graag met u mee.
Wil je een checklist ontvangen van zaken om rekening mee te houden in de inrichting van de administratie?
stuur even een mailtje: marijn.vanacht@juyst.nl
